
Annuitetslån eller serielån: hva bør du velge?
Serielån er billigst totalt, annuitetslån er lettest å leve med. Se regnestykket som viser forskjellen i kroner, og hvem som bør velge hva.
 Av Ingrid
Når du tar opp lån, må du velge nedbetalingsform: annuitetslån eller serielån. De fleste velger annuitet uten å tenke over det, fordi det er bankens standard. Men forskjellen kan utgjøre flere hundre tusen kroner over lånets levetid, så valget fortjener fem minutter av tiden din.
Slik fungerer de to
Annuitetslån gir likt terminbeløp hver måned hele veien. I starten er mesteparten av betalingen renter, mot slutten nesten bare avdrag. Fordelen er forutsigbarhet: samme sum trekkes hver måned, enkelt å budsjettere.
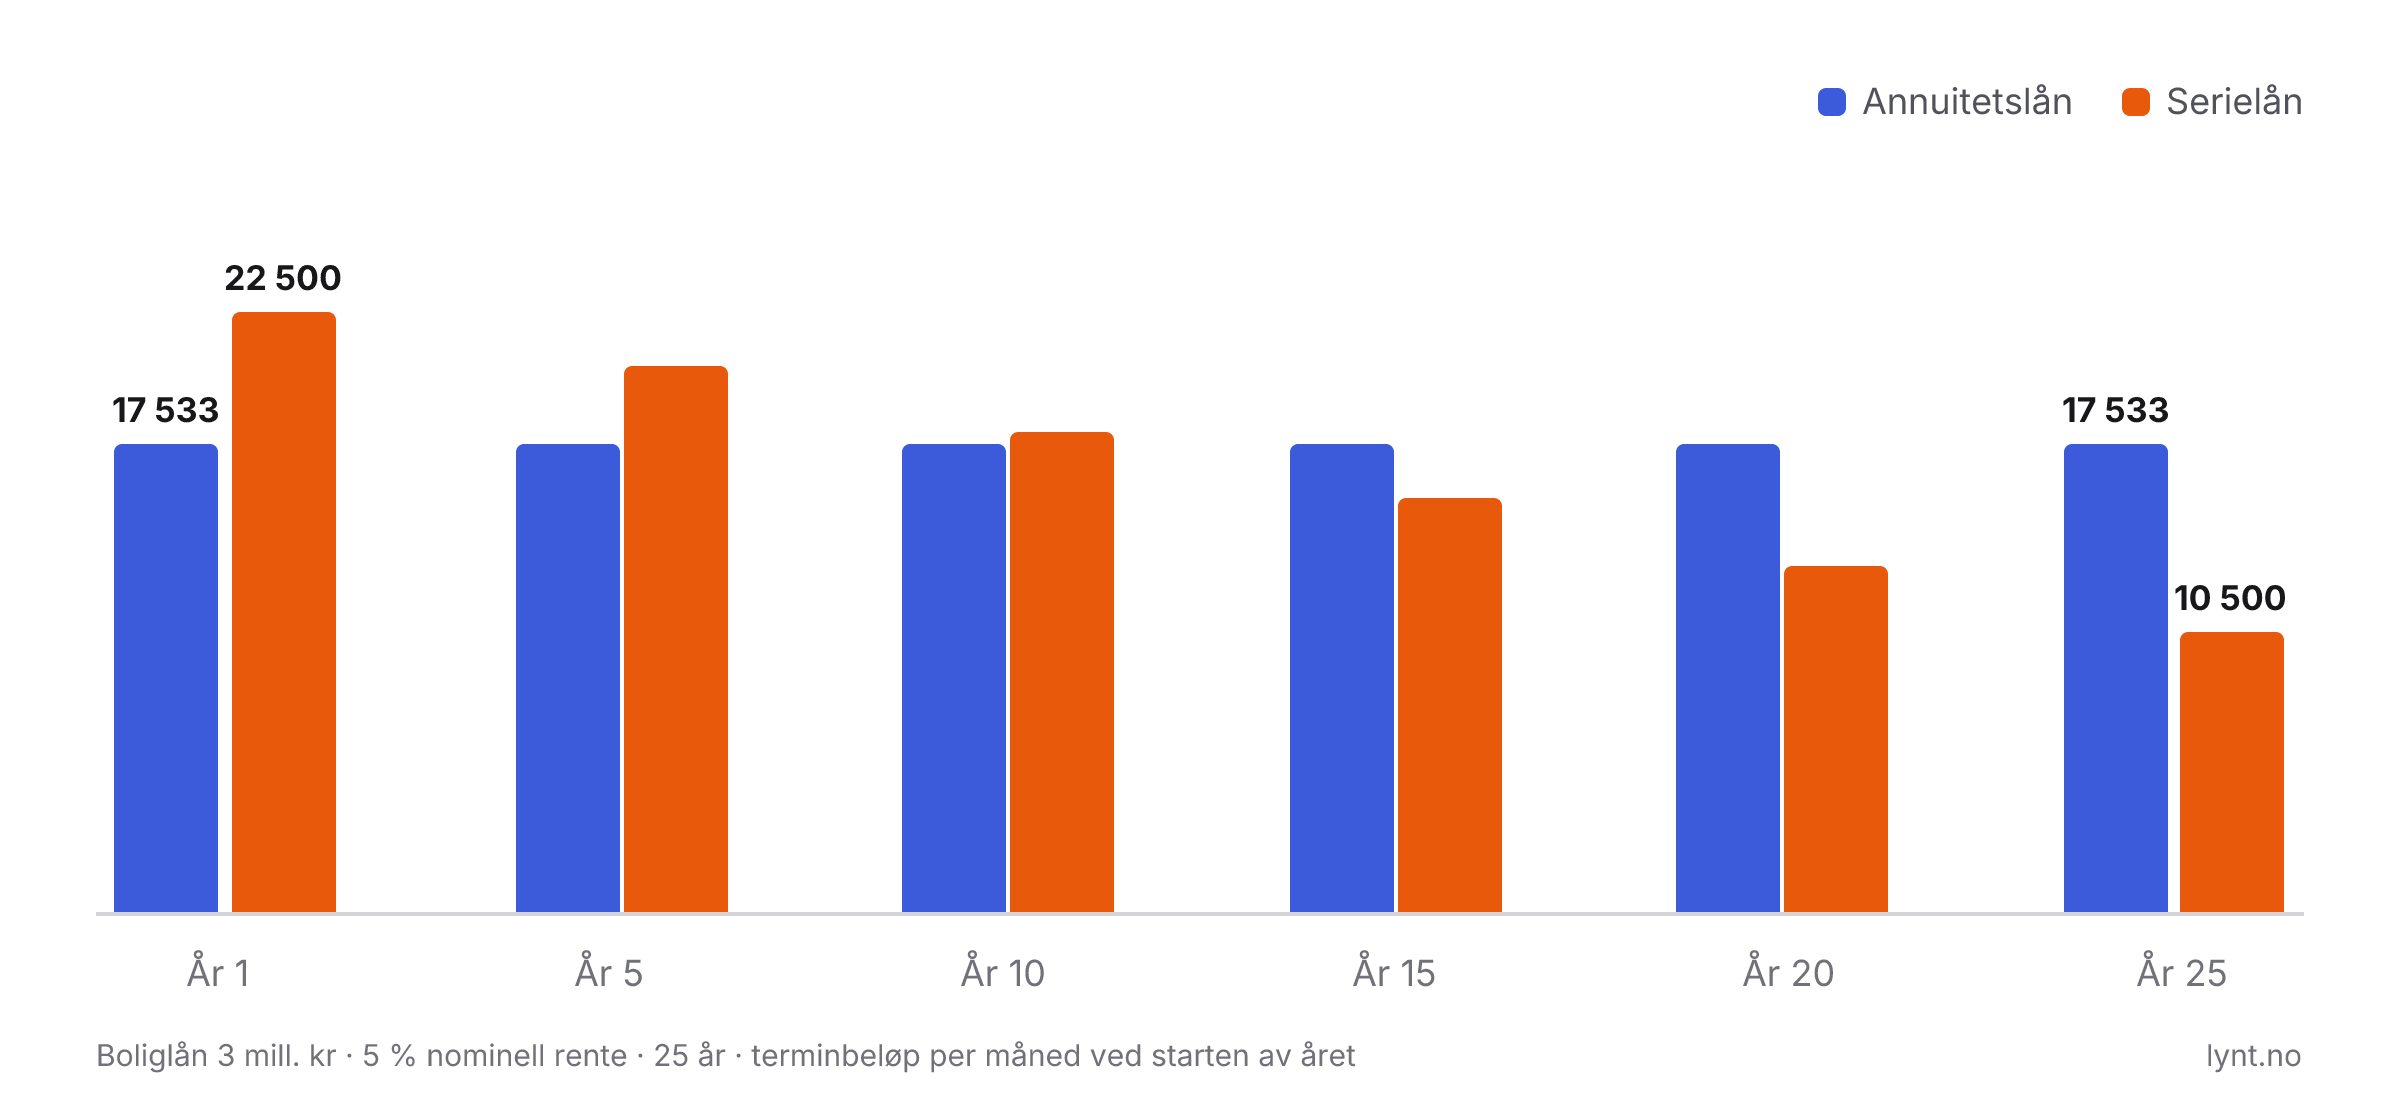
Serielån gir likt avdrag hver måned. Siden renten beregnes av restgjelden, synker terminbeløpet for hver eneste betaling. Du starter høyere enn med annuitet, men betaler mindre og mindre, og krysser annuitetsbeløpet omtrent midtveis i låneperioden.
Forskjellen i kroner
Ta et boliglån på 3 millioner kroner med 5 % rente over 25 år:
Så mye mindre renter betaler du med serielån
380 000 kr
3 mill. kr, 5 % rente, 25 år: ca. 1,88 mill. kr i renter med serielån mot ca. 2,26 mill. kr med annuitet.
Prisen for besparelsen er starten: serielånet begynner på 22 500 kr i måneden mot annuitetens 17 500 kr, altså rundt 5 000 kr mer i måneden de første årene. Til gjengjeld betaler du bare rundt 10 000 kr i måneden det siste året.
På korte lån er forskjellen mye mindre. Et billån på 400 000 kr over 5 år sparer deg bare for om lag 4 000 kr totalt med serielån. Jo lengre løpetid og jo større lån, desto mer er det å hente.
Vår anbefaling
Velg annuitetslån hvis budsjettet er stramt, du er førstegangskjøper, eller du verdsetter at trekket er likt hver måned. Det er ingen skam i standardvalget: et lån du betjener komfortabelt er bedre enn et billigere lån som knekker økonomien de første årene.
Velg serielån hvis du har god margin mellom inntekt og utgifter og vil minimere totalkostnaden. Høyest belastning kommer først, når du statistisk sett har mest forutsigbar økonomi, og så blir det bare lettere.
Prøv begge på ditt eget lån
Alle lånekalkulatorene våre har en egen bryter for annuitetslån og serielån. Legg inn ditt beløp, din rente og din nedbetalingstid, og se nøyaktig hva serielån ville spart deg i renter, og hva det ville kostet deg i høyere terminbeløp i starten.
Sammenlign lånetypene med dine tall
Bytt mellom annuitetslån og serielån i kalkulatoren og se forskjellen i både månedsbeløp og total rentekostnad.
Åpne kalkulator