
Slik får du lavest rente på billånet
Egenkapital, pant og bilens alder avgjør hva billånet koster. Se hva som faktisk påvirker renten, og hvordan du forhandler deg til bedre betingelser.
 Av Ingrid
Renten på billån settes individuelt, og forskjellen mellom et godt og et middels tilbud kan utgjøre titusener av kroner over lånets løpetid. Her er faktorene som faktisk avgjør hva du får, og hva du kan gjøre med dem.
Egenkapital er den største spaken
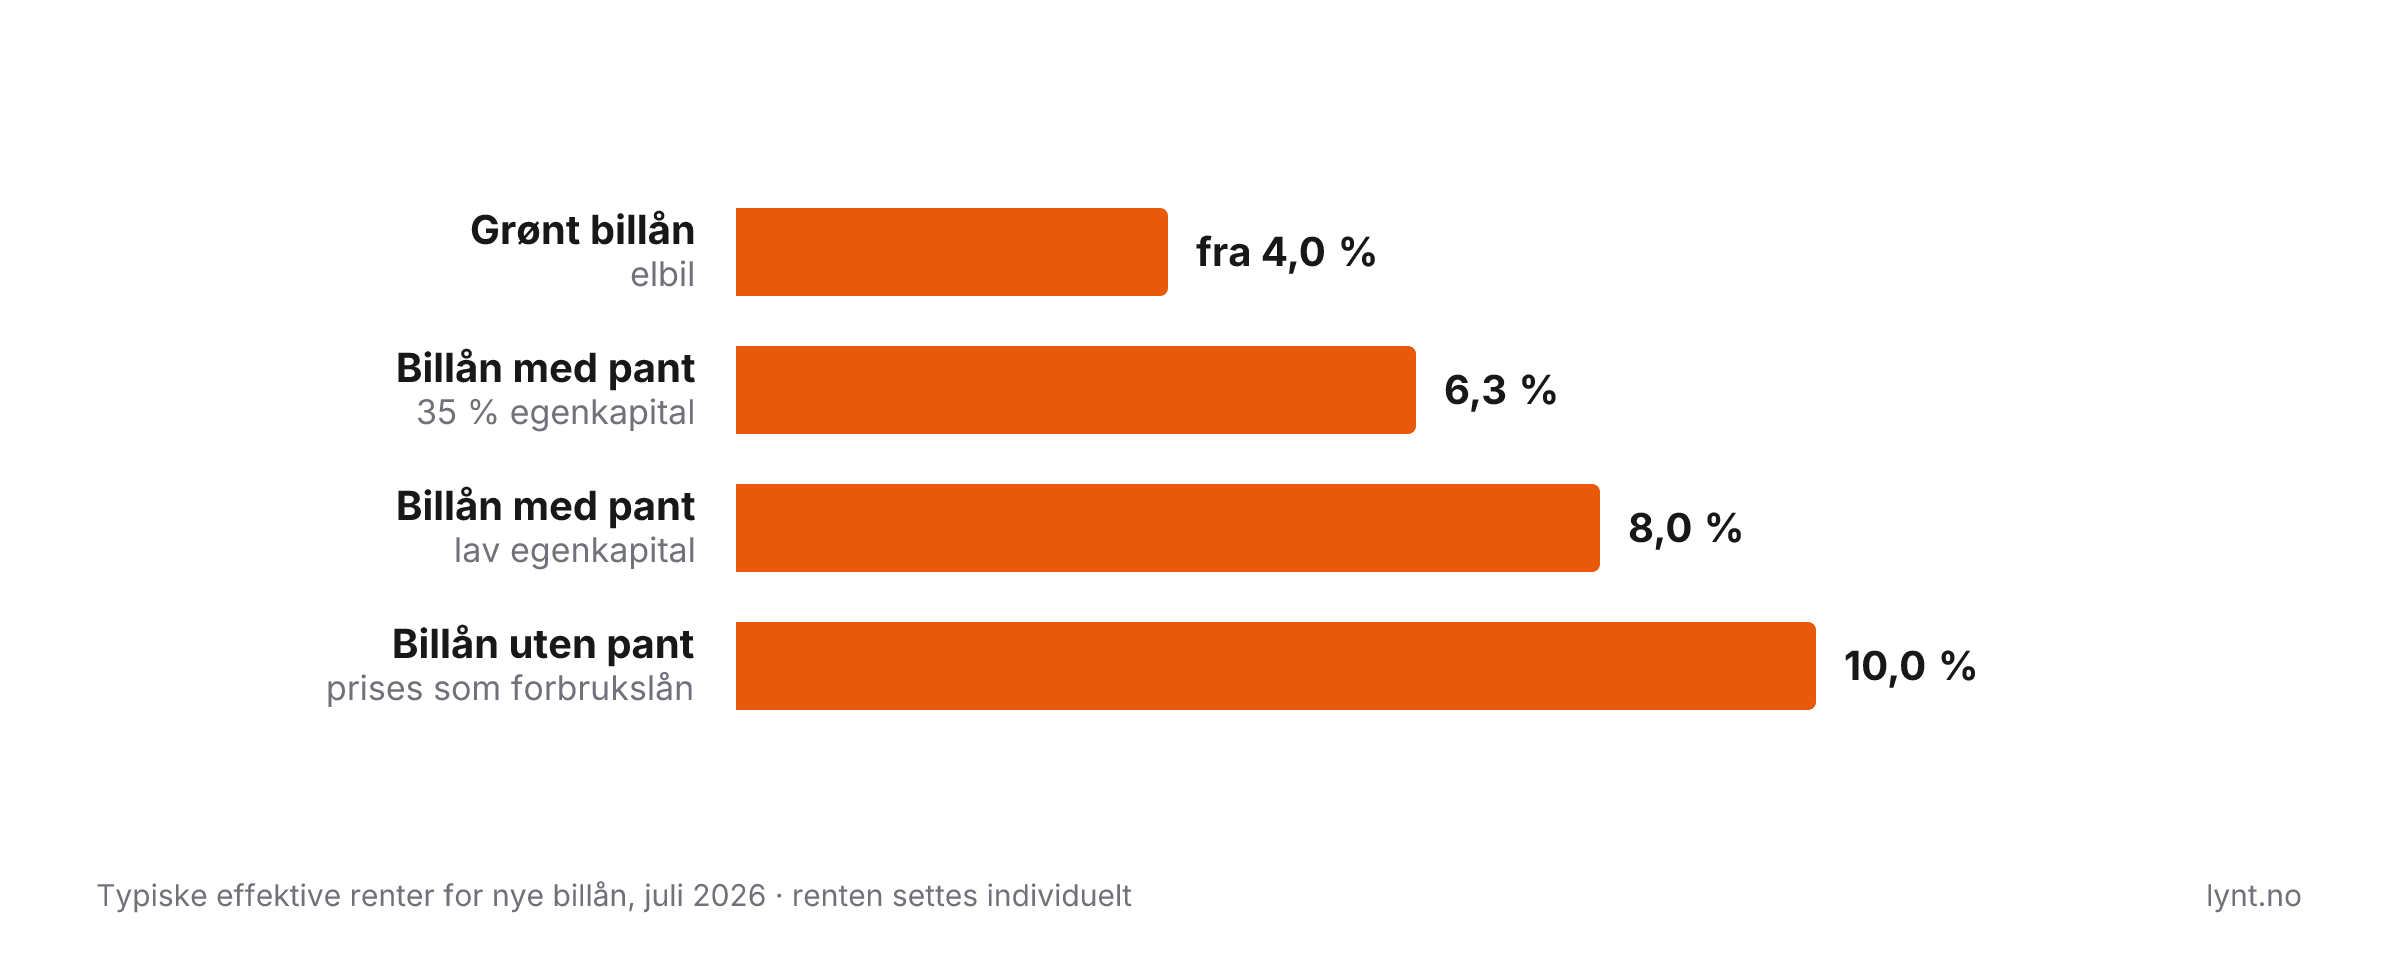
Bankenes beste billånsrenter forutsetter normalt rundt 35 % egenkapital. Låner du hele kjøpesummen, havner du i en høyere prisklasse, og med svært lav egenkapital risikerer du i tillegg å skylde mer enn bilen er verdt etter et par års verdifall.
Egenkapitalen som utløser bankenes beste billånsrenter
35 %
Med lavere egenkapital settes renten gjerne ett eller flere prosentpoeng høyere.
Har du ikke 35 %, er det ingen krise. Selv 10–20 % egenkapital gir merkbart bedre betingelser enn full finansiering.
Pant i bilen gjør lånet billigere
Et billån med salgspant betyr at banken har sikkerhet i bilen til lånet er nedbetalt. Sikkerheten er grunnen til at billån koster 6–8 % effektivt, mens lån uten sikkerhet fort koster det dobbelte. For eldre biler, typisk over 8–10 år, vil mange banker ikke ta pant, og da prises lånet som et forbrukslån. Da bør du regne nøye på om en litt nyere bil med billigere finansiering faktisk kommer bedre ut totalt.
Grønt billån til elbil
Kjøper du elbil, bør du alltid sjekke grønne billån først. Flere banker priser dem markant lavere enn ordinære billån, med effektive renter fra rundt 4 %. Betingelsene varierer mer enn for vanlige billån, så her lønner det seg spesielt å innhente flere tilbud.
Forhandlerfinansiering: regn på totalen
Finansiering gjennom forhandler er bekvemt, og kampanjerenter kan være reelt gode. Men lav rente kombineres ofte med høyere gebyrer eller betingelser knyttet til bilens pris. Se alltid på effektiv rente og total kostnad over løpetiden, ikke bare den nominelle renten i annonsen.
Nedbetalingstiden avgjør totalkostnaden
Renten får mest oppmerksomhet, men nedbetalingstiden betyr ofte mer for totalkostnaden. Et lån på 400 000 kr til 6,9 % koster omtrent 74 000 kr i renter over 5 år, men rundt 155 000 kr over 10 år. Velg den korteste løpetiden budsjettet tåler, og bruk gjerne ekstra innbetalinger når økonomien tillater det.
Beregn billånet ditt
Se månedlig betaling og total rentekostnad for ditt beløp, din rente og din nedbetalingstid.
Åpne kalkulator