
Hva koster et forbrukslån egentlig?
Effektiv rente, gebyrer og nedbetalingstid avgjør hva forbrukslånet koster. Vi viser regnestykket bankene sjelden viser deg.
 Av Ingrid
Forbrukslån er lån uten sikkerhet, og det gjenspeiles i prisen. Der et boliglån koster rundt 5 % og et billån 6–8 %, ligger effektive renter på forbrukslån gjerne mellom 12 og 20 %. Her er hva tallene betyr i praksis.
Et konkret regnestykke
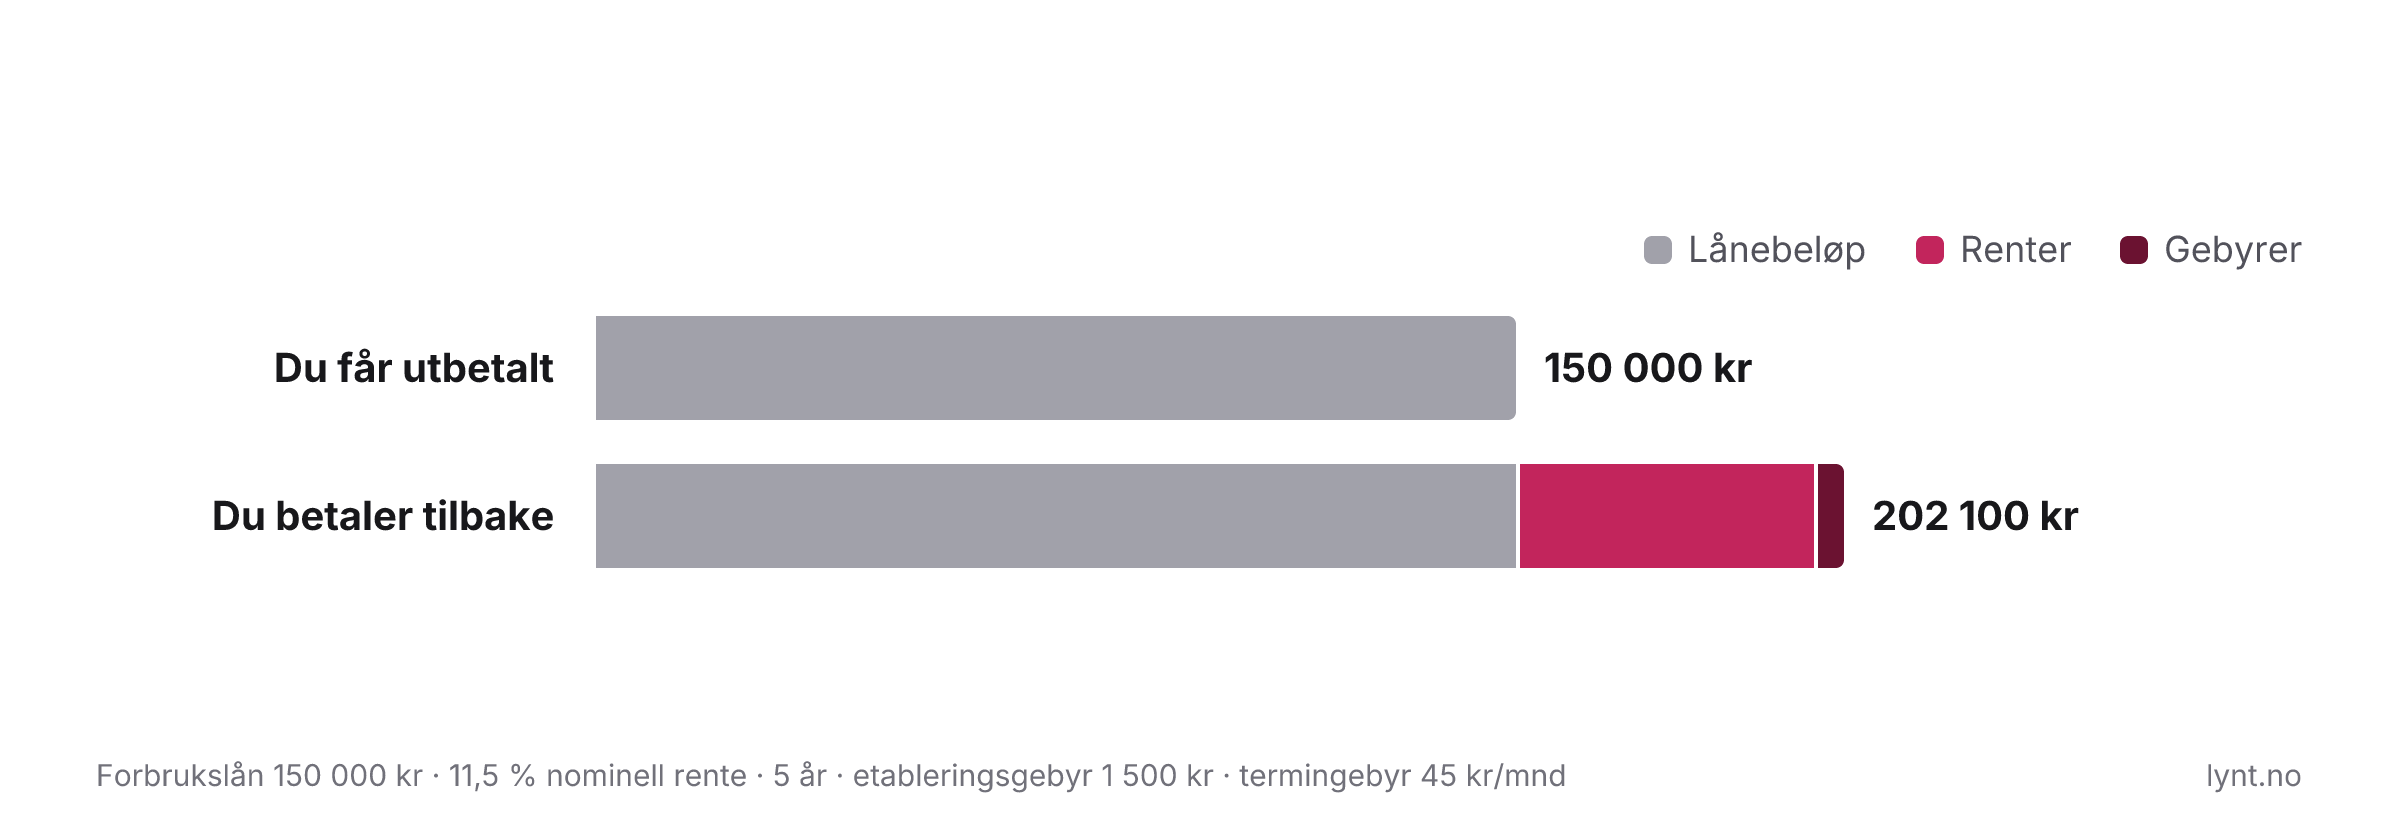
Låner du 150 000 kr til 11,5 % nominell rente over 5 år, betaler du omtrent 3 300 kr i måneden. Over hele perioden blir det nesten 198 000 kr tilbake til banken.
Rentekostnad på 150 000 kr over 5 år (11,5 %)
48 000 kr
Nesten en tredjedel av lånebeløpet betales i renter, før gebyrer er regnet med.
Og det er før gebyrene. Med etableringsgebyr på 1 000–2 000 kr og termingebyr på 30–50 kr i måneden stiger den effektive renten godt over den nominelle.
«Fra-renten» er ikke renten du får
Bankene annonserer med sine laveste renter, ofte «fra 8 %». Renten settes individuelt etter kredittvurdering, og de fleste får vesentlig høyere. Det eneste tallet som gjelder, er den effektive renten i ditt konkrete tilbud. Innhent gjerne flere tilbud, kredittvurderingen er lik, men prisingen varierer mye mellom banker.
Nedbetalingstiden er regulert
Utlånsforskriften krever normalt at forbrukslån nedbetales på maksimalt 5 år. Unntaket er refinansiering av eksisterende gjeld. Regelen beskytter deg mot å dra små lån ut over mange år, der rentekostnaden løper løpsk.
Når er forbrukslån greit, og når bør du la være?
Forbrukslån kan forsvares når alternativet er dyrere, for eksempel kredittkortgjeld til 20–25 %, eller når du trenger å dekke en kortvarig, nødvendig kostnad du vet du kan nedbetale raskt. Det er sjelden fornuftig til forbruk du kan spare til, og aldri fornuftig som løsning på et løpende underskudd i økonomien.
Har du allerede flere smålån, er samling av gjelden ofte det smarteste grepet. Les mer i guiden vår om refinansiering av forbrukslån.
Regn ut ditt forbrukslån
Se månedlig betaling, total rentekostnad og nedbetalingsplan for beløpet og renten du vurderer.
Åpne kalkulator