
Slik refinansierer du forbrukslån
Flere smålån og kredittkortgjeld? Refinansiering samler gjelden til lavere rente. Her er fremgangsmåten steg for steg.
 Av Ingrid
Har du flere forbrukslån eller kredittkortgjeld, betaler du sannsynligvis mer enn du må. Refinansiering betyr å samle gjelden i ett nytt lån med bedre betingelser. Riktig gjennomført kan det kutte både renten og antall gebyrer.
Steg 1: Skaff full oversikt
Logg inn på Gjeldsregisteret og hent ut alt av usikret gjeld: forbrukslån, kredittkort og handlekontoer. Noter restgjeld, effektiv rente og termingebyr for hver post. Mange blir overrasket over både summen og hvor dyre de små postene er, et kredittkort med 24 % effektiv rente koster mer enn de fleste aner.
Steg 2: Søk om ett samlet lån
Søk refinansiering hos flere banker samtidig, gjerne via en lånemegler eller direkte. Banken betaler ut de gamle lånene dine, og du sitter igjen med ett lån, én rente og ett termingebyr. Fordi refinansiering regnes som gjeldsrydding, tillater utlånsforskriften lengre nedbetalingstid enn de vanlige 5 årene på forbrukslån.
Steg 3: Ikke senk månedsbeløpet
Her går det oftest galt. Lavere rente og lengre løpetid kan halvere månedsbeløpet, men da betaler du gjelden saktere og totalkostnaden kan øke selv med lavere rente. Regelen er enkel: behold samme månedsbeløp som før refinansieringen. Da går hele rentebesparelsen til raskere nedbetaling, og du blir gjeldfri tidligere.
Steg 4: Klipp kortene
Refinansiering virker bare hvis gjelden ikke bygger seg opp igjen. Si opp kredittkortene som er nedbetalt, eller senk kredittgrensene til et minimum. Ett kort med lav grense til nødstilfeller holder for de fleste.
Hva kan du spare?
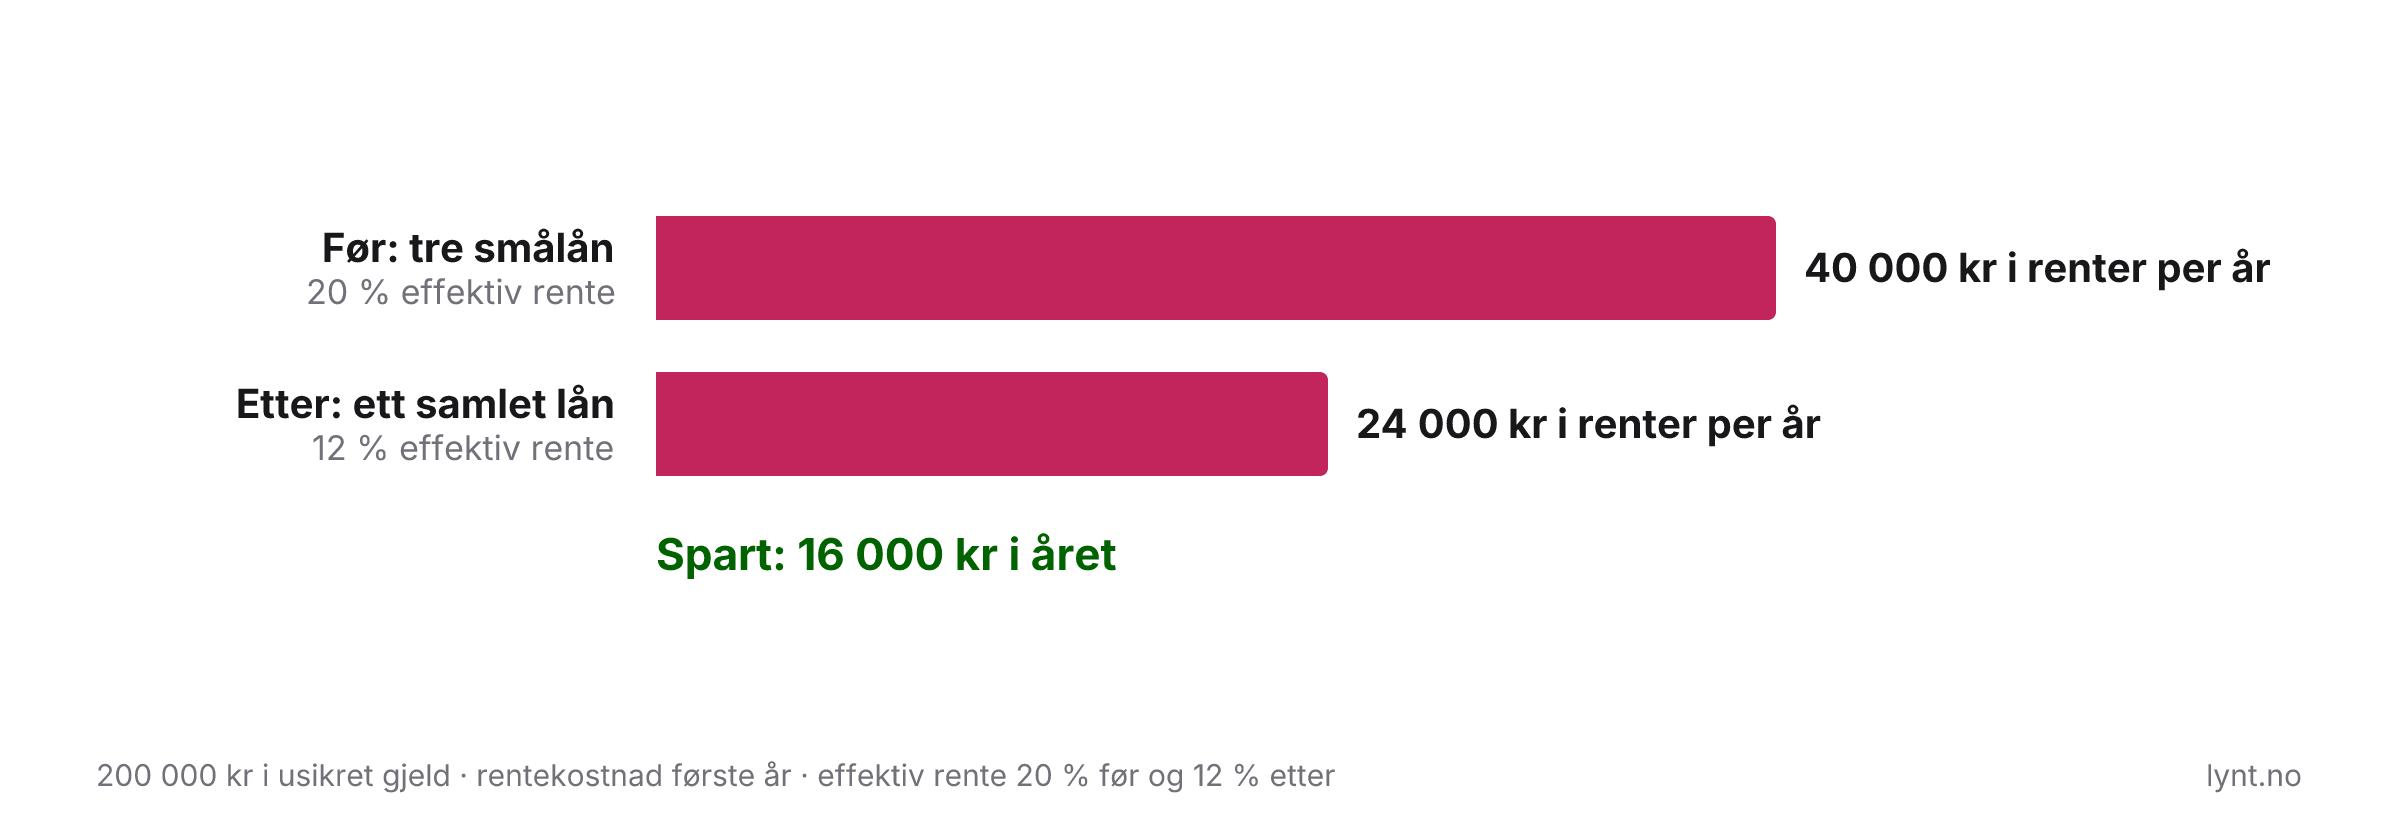
Går du fra 20 % effektiv rente på spredte smålån til 12 % på ett samlet lån, sparer du 8 prosentpoeng på hele beløpet, hvert år. På 200 000 kr i gjeld er det 16 000 kr i året i reduserte rentekostnader.
Regn på refinansieringen
Legg inn samlet gjeld og renten du er tilbudt, og se månedlig betaling og total rentekostnad.
Åpne kalkulator